XAUUSD Technical Analysis: Key Levels, Indicators & Trade Plan for the Next 3 Months
Explore XAUUSD’s technical analysis with key levels, indicators, and a detailed trade plan for the next three months. Stay ahead in gold trading.
European Data Weakness Meets Policy Divergence: Why DAX Index Maintains Resilience
Explore how the DAX index thrives amid European data weakness and policy divergence, driven by strong global demand and robust corporate earnings.
Trump’s Lebanon De-escalation Call Could Lift EUR/USD Despite Technical Headwinds
Trump’s call for de-escalation in Lebanon could support EUR/USD by easing geopolitical risks, despite ongoing technical challenges in the currency pair.
Strong Jobs Data Fuels S&P 500 Volatility Despite Record High Resilience
Strong US jobs data drives S&P 500 volatility, revealing resilience amid rate concerns. Explore market impacts and sector dynamics in our latest report.
私募信貸流動性壓力與衍生品對沖架構:從情緒驅動到結構性風險管理
2026年第一季度,私募信貸市場正浮現多維度的流動性壓力信號:商業發展公司(BDC)ETF(BIZD)在2025年表現不佳後於2026年初再跌10%,部分私募信貸管理人宣佈股息削減,贖回申請持續攀升,而管理人間的績效離散度顯著擴大。然而,基本面信貸指標尚未顯示廣泛惡化——槓桿貸款違約率約為2.8%(低於3.1%的歷史平均),私募信貸違約率維持在約2.5%的歷史常態水準。壓力集中於特定板塊:汽車業槓桿貸款違約率高達10.6%(歷史平均的5倍),零售業升至3.7%,而科技軟體板塊雖相對溫和但已出現裂痕。此環境要求機構投資者超越簡單的減倉邏輯,轉而採用精細化的板塊輪動、優先擔保頭寸重組,以及透過差價合約(CFD)衍生品建立的多層次宏觀對沖架構,以在保護下行風險的同時維持對結構性收益機會的暴露。 流動性錯配的結構性解剖:贖回壓力、久期鴻溝與被迫拋售機制 當前私募信貸壓力的核心機制並非信貸基本面惡化,而是三重結構性因素的交互作用。第一,有限合夥人(LP)的贖回壓力:高盛研究顯示,分配佔淨資產價值的比例已連續四年低於15%——這是自金融危機以來的最低紀錄水準——意味著LP從私募股權和私募信貸基金獲得的現金流嚴重受限,迫使其尋求透過贖回或二級市場出售來回收流動性。第二,久期錯配:投資者預期的短期流動性與底層貸款資產的長久期、低流動性特徵之間存在根本性張力。第三,槓桿放大效應:許多私募信貸策略內含的槓桿意味著,若估值進一步下行,將觸發追加保證金或被迫出售機制,形成負反饋循環。二級市場轉讓機制(Secondary Markets)仍處於初期發展階段——買賣價差擴大、交易量萎縮、賣方遠多於買方——而接續載體(Continuation Vehicles)佔退出價值的比例不足10%,僅能提供局部而非系統性的流動性解決方案。GP主導的二級交易(GP-Led Secondaries)——即將現有基金展期至新載體——正在增加,但通常涉及相對帳面價值的折價轉讓,反映流動性折扣與AI顛覆情境下的經濟重估。對於深度配置於私募信貸的家族辦公室與養老基金,此環境要求立即審計底層持倉的板塊集中度、槓桿水準與到期日分佈,識別被迫拋售觸發點,並建立預防性流動性緩衝。 CFD衍生品對沖架構:跨資產類別的下行保護設計 傳統的私募信貸對沖方法——如做空高收益債券指數——存在顯著的基差風險(Basis Risk),因高收益債券具備更高的流動性與更低的槓桿,與直接貸款(Direct Lending)的相關性在壓力時期可能大幅偏離。更為精密的機構對沖框架應採用多腿CFD結構,針對不同風險向量進行分層保護。第一層:股票指數CFD空頭——若核心風險假設為科技板塊壓力向廣泛信貸質量惡化傳導,做空那斯達克100或羅素2000指數CFD提供優於信貸指數的對沖效率,因科技板塊疲弱將同步觸發股票市場重新定價與信用利差擴大。第二層:高收益信貸CFD空頭——捕捉信用利差擴大情境下的收益,作為直接貸款持倉的相關性對沖。第三層:特定板塊戰術頭寸——例如在區域性房地產市場(資本化率已相對建設成本轉負、再融資風險急劇升高)建立空頭暴露。此三層結構的整體Delta、Gamma與Vega暴露應進行跨資產整合管理,確保在不同宏觀情境下(衰退、滯脹、信貸危機)的損益分佈符合預設的風險預算。CFD工具的關鍵優勢在於其資本效率——保證金交易允許機構以相對較小的初始資本佔用建立名義價值顯著的對沖頭寸,而融資成本在當前高利率環境下雖有所上升,但相較於因未對沖暴露所面臨的潛在最大回撤,成本仍屬合理。此外,CFD的開倉與平倉靈活性使機構能夠根據宏觀數據發佈與央行溝通事件即時調整對沖比率,而無需面對場外衍生品(OTC Derivatives)的文件協商與結算延遲。 戰略展望:微觀信貸週期中的機會主義配置 儘管流動性壓力構成近期風險,私募信貸資產類別的長期結構性需求基礎——銀行去中介化、中小企業融資缺口、保險公司資產負債匹配需求——並未改變。當前環境的最優機構策略並非全面削減配置,而是進行精細化重組:(1)提升優先擔保(Senior-Secured)頭寸權重,聚焦EBITDA超過5000萬美元的大型借款企業,這些企業擁有更穩健的現金流覆蓋與更廣泛的再融資選擇;(2)系統性降低軟體密集型借款人暴露,因AI顛覆對SaaS商業模式的潛在衝擊可能在未來12-18個月內從預期轉化為實際信貸損失;(3)增加對資產擔保信貸(Asset-Backed Credit)與困境信貸(Distressed Credit)策略的配置,這些領域的定價已因情緒驅動的拋售而跌至具備吸引力的水準,為擁有乾火藥(Dry Powder)與深度板塊專業知識的管理人提供真正的Alpha生成機會。若AI驅動的顛覆被證明是集中性而非系統性的,前瞻性管理人可以顯著折扣收購困境軟體公司債務,並透過重組或出售予具互補技術的收購方實現價值變現。機構配置者應將管理人選擇標準從歷史收益率數據轉向壓力情境下的投資組合管理能力——包括估值紀律、貸款契約執行經驗、以及困境資產處置專業知識。風險層面需持續關注:若伊朗衝突升級導致油價長期維持在100美元以上,輸入性通膨將進一步推遲聯準會降息時程,高利率環境將加劇浮動利率借款人的利息負擔,可能將違約率從當前溫和水準推升至壓力區間,屆時上述板塊集中的信貸壓力可能演變為更廣泛的資產類別壓力,要求對沖比率的即時上調。
AI基礎設施第二階段:從晶片供應瓶頸到能源約束的Alpha遷移路徑
人工智慧投資週期正經歷結構性相變:第一階段以GPU供應鏈瓶頸為核心定價因子的邏輯已基本完成定價,第二階段的約束性變數正迅速轉向電力基礎設施——特別是數據中心擴張所需的可靠基載電力供應。美國能源資訊署(EIA)預測2026-2027年將出現自2000年以來最強勁的四年電力需求增長,其中大型計算設施驅動的需求增幅達1%-3%。高盛研究估計數據中心電力需求將在2030年前較2023年水準加速175%,相當於一個全球前十大電力消費國上線。核能——尤其是小型模組化反應爐(SMR)——已成為滿足此需求的核心解決方案,先進核能領域的私人資本募集較2023年激增13倍。這一轉變為機構投資者創造了明確的配置重心遷移需求:從半導體設備製造商與晶片設計公司的集中暴露,轉向涵蓋核能設備、鈾礦開採、電網現代化及電力基礎設施營運商的多元化能源基礎設施配置。 電力稀缺性溢價:數據中心選址經濟學的根本重構 數據中心投資的回報結構正從「算力密度最大化」模型轉向「電力採購成本與可靠性最優化」模型。主要超大規模運營商(Hyperscalers)已開始激烈競爭擁有穩定電力接入的數據中心站點,部分運營商直接尋求核電設施的股權投資或以溢價簽訂長期電力購買協議(PPA)。這種競爭動態創造了電力稀缺性溢價——能夠鎖定長期核能PPA的數據中心項目將產生顯著優於依賴現貨電力採購或間歇性再生能源項目的風險調整後回報。對於機構投資者而言,這意味著AI相關投資的盡職調查框架必須納入電力採購策略評估:標的公司是否擁有已簽署的長期PPA?其電力來源組合中核能與基載電力的佔比為何?電力成本佔總營運支出的比例及其對利潤率的敏感度如何?Framatome與NuScale Power於2026年宣佈的合作——擴大歐洲燃料加工協調及規劃美國生產——正是此結構性趨勢的具體體現。對於持有大量半導體多頭暴露的對沖基金管理人,應透過大宗商品CFD建立部分對沖:做空電力期貨或高能耗公用事業股票,以保護在核能產能未能及時到位、數據中心擴張預期落空進而導致半導體需求下修的情境下的投資組合價值。此對沖策略的Delta應根據半導體持倉對電力成本的隱含Beta進行精確校準。 核能與鈾礦供應鏈:多十年期結構性配置的風險回報評估 核能投資主題的獨特性在於其回報驅動因素為結構性而非週期性——數據中心電力需求的增長軌跡將持續至2030年代,而新核能產能的建設週期為5-10年,這意味著當前的供需缺口將在中期內持續擴大。鈾礦市場反映了這一動態:全球鈾供應受限於有限的新礦山開發與既有礦山的自然衰減,而需求端不僅受AI驅動的新建核電裝機推動,還受現有核電機組延壽與重啟計劃支撐。機構投資者——特別是投資期限超過10年的家族辦公室與大學捐贈基金——應考慮增加對鈾礦開採公司、核能設備製造商及專注於燃料加工與SMR開發的專業公司的配置。然而,此配置需充分認知執行風險:核能項目歷史上面臨工期延誤與成本超支的系統性挑戰,監管審批時間線存在高度不確定性,且SMR技術尚未實現大規模商業部署。投資組合構建層面,建議將核能基礎設施配置分為三個子籃子:(1)已運營核電資產(現金流可預測,估值較為穩定);(2)鈾礦上游(大宗商品價格暴露,週期性較強);(3)先進核能技術與SMR開發商(風險投資/成長型股權特徵,二元化回報分佈)。三個子籃子的權重應根據機構的風險承受能力與流動性需求進行差異化配置。 戰略展望與風險注記 能源基礎設施主題的核心風險在於政策與監管的連續性。核能項目的經濟可行性高度依賴政府層面的去風險支持——包括建設許可加速、貸款擔保及長期電力採購承諾。政策轉向或監管延遲可能顯著削弱項目的內部報酬率(IRR),尤其是對於尚處於前期開發階段的SMR項目。此外,再生能源與儲能技術的加速進步可能侵蝕核能在基載電力市場中的競爭優勢,儘管目前AI工作負載對99.9%以上可用率的要求使得間歇性電源的替代性有限。油價維持在100美元/桶以上的情境進一步複雜化能源投資格局:一方面提升核能的相對經濟吸引力,另一方面推高核電站建設中的鋼材、水泥等材料成本,壓縮項目利潤率。機構應將油價情境分析納入核能投資的敏感度模型中。對於透過CFD建立的戰術對沖頭寸,需密切監控大宗商品CFD的展期成本(Roll Cost)與融資利率,因在高利率環境下,長期持有大宗商品CFD的隱含持有成本可能顯著侵蝕策略收益。建議設定明確的持有期限與成本閾值,並在展期窗口附近重新評估頭寸的風險回報比。
全球貨幣政策分歧與殖利率曲線錯位:機構級跨境相對價值策略框架
2026年第一季度,聯準會、歐洲央行、英國央行與日本央行表面上同步進入利率暫停期,但其底層政策前景與經濟結構性差異正急劇擴大,為機構投資者創造了罕見的殖利率曲線交易與跨境相對價值套利窗口。聯準會維持聯邦基金利率於3.50%-3.75%區間,然而伊朗衝突引發的油價飆升(布蘭特原油突破100美元/桶)正迫使通膨預期重新定價,高盛已將降息預期從六月推遲至九月及十二月。與此同時,歐洲央行存款利率維持於2.00%並暗示視數據而定的寬鬆空間,日本央行則持續結構性升息路徑。這種三方政策分歧使傳統地理分散配置的有效性大幅降低,要求機構採用更精細的久期管理、貨幣對沖與Delta中性相對價值策略來捕捉Alpha。 殖利率曲線戰術交易:5-10年期限利差的凸性機會 當前美國國債殖利率曲線呈現獨特的結構性特徵:2-3年期部分因近期聯準會政策預期的重新校準而向長端壓縮,而5-10年期限利差則因市場參與者對降息時機與幅度的分歧而產生顯著波動。這為機構投資者提供了精確的戰術Alpha機會。具體而言,若通膨預期在第二季度趨緩且聯準會釋出夏季降息信號,5-10年曲線將大幅陡峭化,因前端殖利率壓縮速度將快於後端。機構可透過國債指數差價合約(CFD)建立久期對沖頭寸,同時在5-10年期限利差上進行方向性押注。此策略的資本效率優勢在於CFD的保證金槓桿特性,相較於現貨債券交易可顯著降低初始資本佔用,而持有成本(Cost of Carry)僅限於持續的融資費用。對於採用宏觀策略的對沖基金而言,可進一步利用股票指數CFD(如標普500或那斯達克100)建立對沖多頭國債部位的交叉資產保護:若經濟增長惡化觸發避險情緒,國債部位獲利而股指空頭提供額外凸性收益;若增長維持韌性,股指空頭的損失僅為有限的融資成本。此Basis Trade變體的關鍵在於精確計算各腿的Beta暴露與淨Delta,確保整體組合在不同宏觀情境下維持預期的收益分佈。 跨境政策分歧下的貨幣與久期相對價值 日本央行的結構性緊縮路徑與歐洲央行的潛在寬鬆傾向之間的政策差異,為跨境固定收益相對價值策略提供了顯著的機會集。日圓升值壓力(源於利率正常化與薪資增長動態)與歐元潛在貶值壓力(源於衰退風險與寬鬆預期)之間的張力,使得做多日本國債(JGB)短端/做空歐洲國債(Bund)長端的組合具備雙重收益來源:利差收斂收益與匯率方向性收益。機構可透過外匯CFD建立精確的貨幣對沖,將純久期暴露與貨幣暴露分離管理,從而優化風險調整後回報。此策略的執行關鍵在於交易成本分析(TCA):在波動率升高期間,外匯與國債市場的買賣價差可能顯著擴大,尤其是日本國債離岸市場的流動性深度有限。機構應確保其執行基礎設施能夠處理跨時區、跨資產類別的同步執行需求,並利用演算法交易工具最小化市場衝擊成本。此外,聯準會3月18日公佈的經濟預測摘要(SEP)構成此策略的關鍵催化事件——若點陣圖暗示2026年僅降息一次或零次,美元將進一步走強,迫使歐洲央行加速寬鬆考量,從而放大上述相對價值交易的預期收益。 風險提示與策略實施考量 此類跨境相對價值策略面臨多重風險向量。首先,地緣政治尾部風險——伊朗衝突升級至沙特產能受損的情境下,油價可能突破120美元/桶,觸發聯準會被迫升息(高頻經濟學首席經濟學家Carl Weinberg已提出此可能性),這將徹底顛覆當前的殖利率曲線交易假設。其次,流動性碎片化風險:離岸國債(Off-the-Run)佔全部未償國債約98%,其交易活動在壓力時期可能急劇萎縮,導致大額頭寸的退出成本遠超TCA模型預估。第三,貨幣政策溝通風險——各央行在數據依賴型框架下的前瞻指引可信度正在下降,市場對政策路徑的定價可能在單次會議中出現劇烈重估。機構應為所有方向性頭寸設定嚴格的停損參數,利用利率掉期選擇權(Swaption)CFD建立尾部風險保護,並維持充足的保證金緩衝以應對極端波動情境下的追繳需求。投資組合的整體VAR應將地緣政治情境作為獨立壓力測試因子納入風險框架。
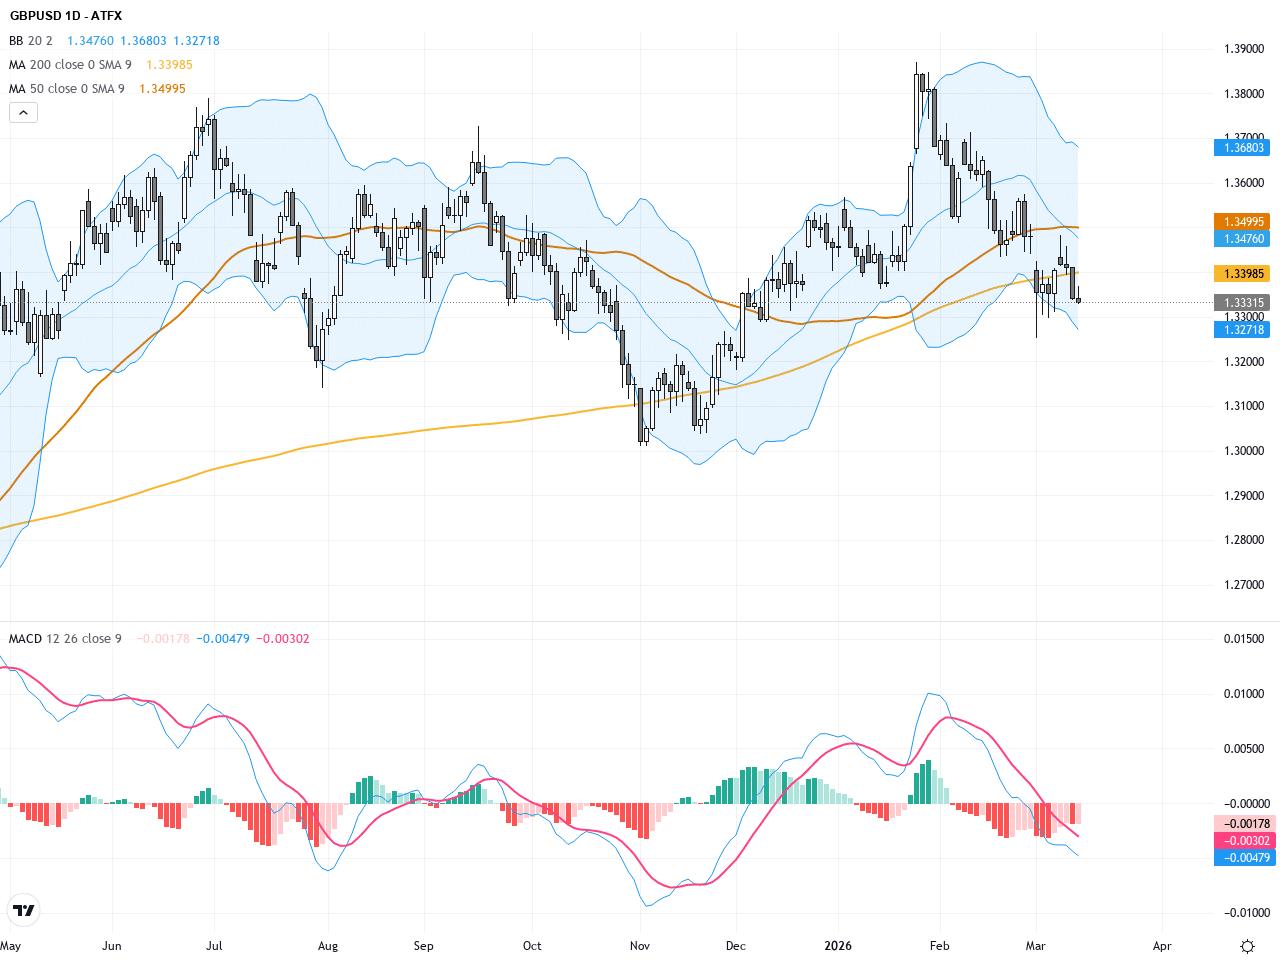
GBPUSD: 英鎊美元守關1.3437阻力,技術與基本面關鍵解析
過去三個交易日,GBPUSD於1.3330至1.3369區間震盪,昨日收於1.33309,短期呈現整合格局。美國強勢美元延續,主要受中東地緣政治風險及上升的通脹預期推升,這使得英鎊美元面臨1.3437阻力壓力。MUFG與Citi等機構對未來美元繼續強勢持謹慎看法,預計短期內GBPUSD波動加劇。對一般投資者來說,近期市場情緒偏向避險,英鎊面臨壓力而美元需求提升,意味著突破阻力前需留意波動風險並以謹慎布局為主。
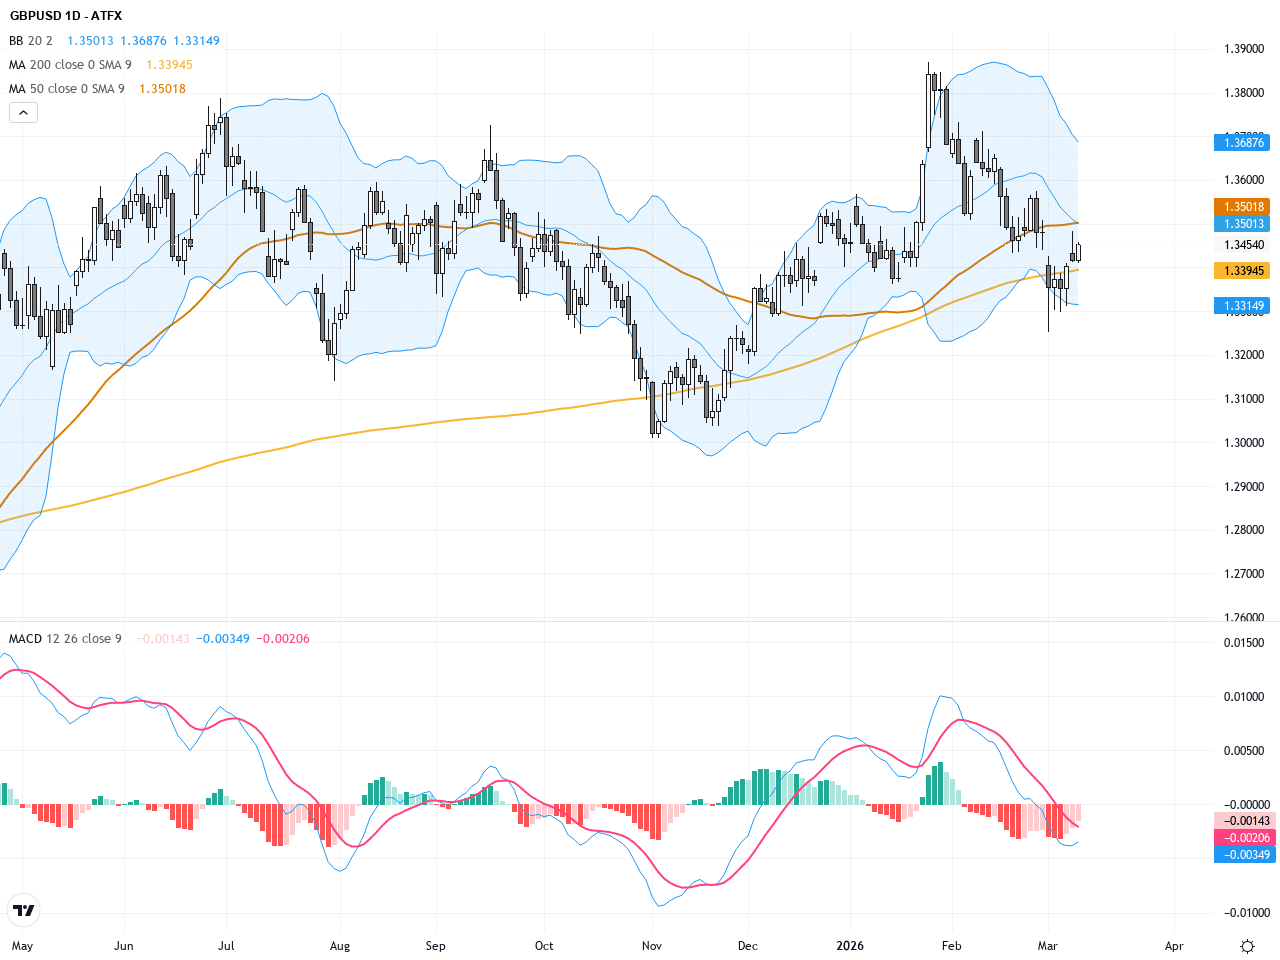
GBPUSD技術突破與多空關鍵支撐壓力解析:交易前景全景掃描
在過去三個交易日中,GBPUSD展現出高波動性,昨日收盤價為1.34539。美元因中東緊張局勢以及油價大幅飆升而強勢反彈,刺激避險情緒推升美元指數至99.35,英鎊兌美元則面臨明顯壓力。此外,市場對英國可能在3月實施利率下調的預期進一步壓低英鎊匯價。本週的市場情緒主要受到地緣政治風險和英國宏觀經濟政策預期雙重影響,這對GBPUSD的價格波動產生重要支撐與阻力變化。對一般投資者來說,這意味著短期內外匯市場的不確定性加大,建議謹慎部署交易策略以應對潛在波動。
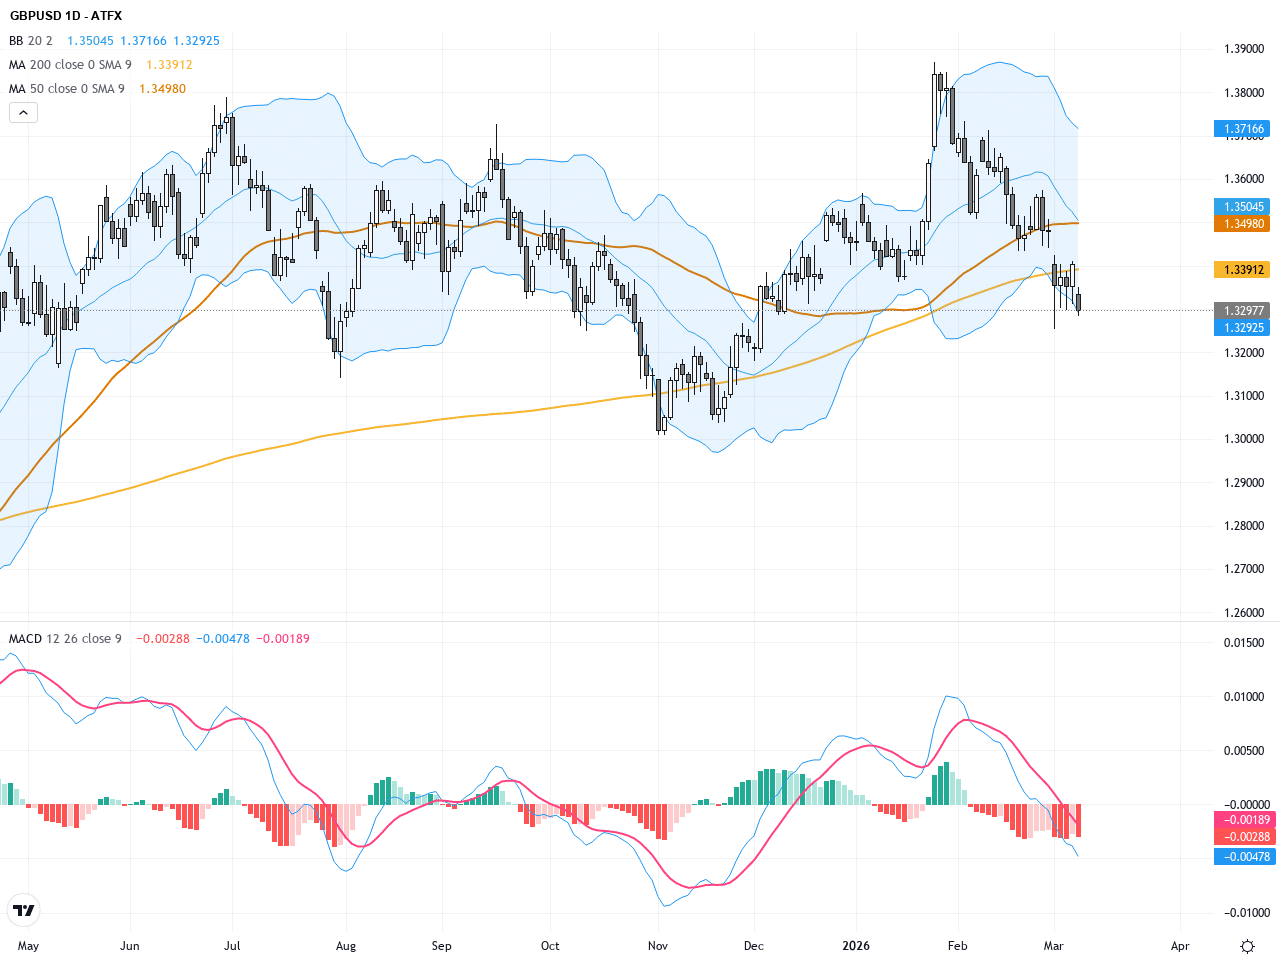
GBPUSD:跌破重要支撐,匯率承壓,短線技術形態預警下跌趨勢
在過去三個交易日內,GBPUSD表現出明顯波動,受英鎊在美國經濟數據和地緣政治事件影響,匯率從昨日收盤價1.32972持續承壓下跌。英鎊兌美元未能守住短期均線支撐,市場情緒偏向謹慎。相關市場消息顯示美元因中東局勢緊張獲得支撐,反映出風險避險情緒升溫,對GBPUSD造成負面影響。本週市場氛圍中,英鎊面對國內經濟走弱及利率預期轉弱的雙重壓力,對一般投資者來說,這表明短期內匯率波動加劇,持倉需謹慎,密切關注支撐位。整體而言,英鎊兌美元的交易前景充滿挑戰,建議投資者做好風險管理,留意突破關鍵價位的信號。